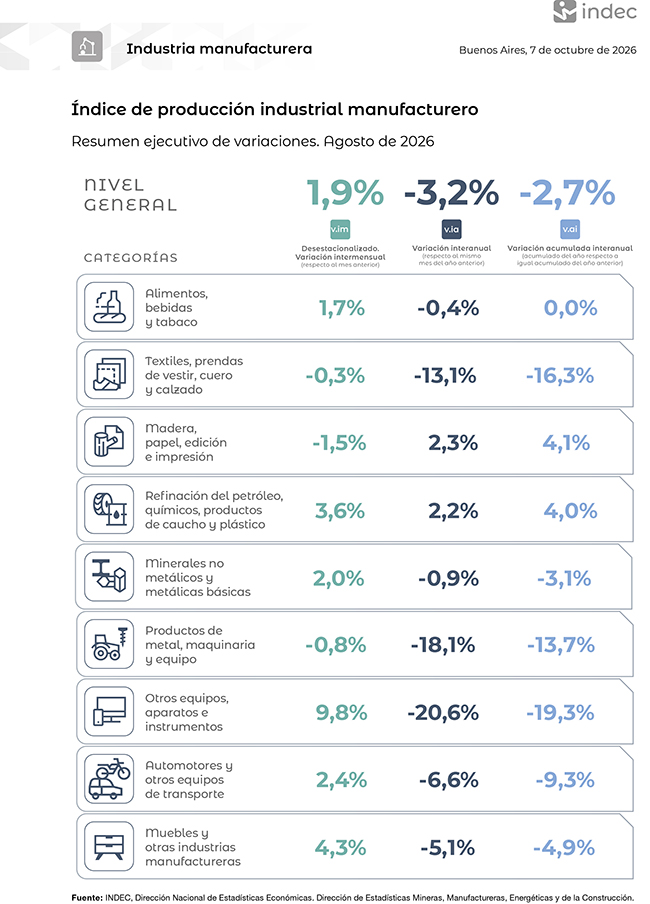
El IPI manufacturero registró una mejora mensual del 1,9%, aunque cayó 3,2% respecto de agosto de 2025 y acumuló una contracción del 2,7% en los primeros ocho meses del año. Maquinaria, productos de metal y automotores estuvieron entre las ramas con mayores retrocesos, mientras que refinación, químicos y metales básicos mostraron resultados positivos.
Bajas en maquinaria y los bienes de capital
El dato más crítico del mes consolidó la crisis en el sector de la “Maquinaria y equipo”, que sufrió un derrumbe interanual del 24,0%. Esta contracción se explica fundamentalmente por:
- Maquinaria agropecuaria: Registró una impresionante baja del 37,9%. Se desplomó la fabricación nacional de tractores, sembradoras y pulverizadoras debido a una marcada caída en la demanda interna.
- Aparatos de uso doméstico: Línea fuertemente golpeada con una caída del 28,0%, afectada por el parate en la venta de heladeras y lavarropas de origen nacional.
Balance dispar en metales y transporte
El bloque metalúrgico estructural y la cadena automotriz tampoco lograron escapar a la tendencia recesiva generalizado, aunque con algunos matices internos:
- Productos de metal: Registraron una baja interanual del 9,6%. El segmento más afectado fue el de herrería industrial y grifería, impactado de forma directa por el retroceso en el sector de la construcción.
- Vehículos automotores y autopartes: La división cayó un 8,8% interanual. La producción de automóviles lideró la baja con un -12,0%, golpeada por un derrumbe del 32,9% en las ventas a concesionarios locales y una fuerte caída del 43,8% en las exportaciones de autos (particularmente hacia Brasil).
- Industrias metálicas básicas (La excepción): El procesamiento primario de metales fue uno de los pocos brotes verdes del mes, anotando un incremento interanual del 3,3%. Este repunte estuvo empujado por la industria siderúrgica (+7,7%) y la producción de aluminio y metales no ferrosos (+4,5%), compensando la fuerte caída en la fundición de metales (-13,3%).
Otros sectores tecnológicos y de consumo en baja
El impacto de la menor demanda interna y la presión de los mercados internacionales también se evidenció en rubros tecnológicos y de indumentaria:
- Otros equipos, aparatos e instrumentos: Retrocedió un 20,6%. El golpe principal estuvo en la electrónica de consumo, donde la fabricación de celulares y televisores se desplomó un 38,5%.
- Prendas de vestir, cuero y calzado: Anotó una contracción del 14,7%. Los fabricantes de calzado sufrieron el peor impacto con una caída del 30,8%, jaqueados por la baja del consumo local y el aumento de la competencia de productos importados.
Los sectores que amortiguaron la caída
No todo el mapa fabril operó a la baja. Además de la siderurgia, la actividad energética y el complejo agroexportador mostraron variaciones positivas que evitaron un derrumbe mayor del índice general:
- Otro equipo de transporte: Lideró las subas con un +12,1%, gracias al fuerte impulso en la fabricación de motocicletas (+27,8%).
- Refinación del petróleo: Mostró un avance del 4,7%, traccionado por mayor producción de naftas (+7,5%) y gasoil (+5,3%).
- Sustancias y productos químicos: Creció un 4,0%, apuntalado por el salto del 18,9% en la producción de biodiesel (cuyas exportaciones volaron un 53,3%) y un alza del 11,5% en agroquímicos.
- Molienda de oleaginosas: Dentro del estancado rubro de Alimentos y Bebidas (-0,2%), la molienda de soja y girasol se destacó con una suba del 9,4%, impulsada por una fuerte dinámica exportadora.
En este contexto, el resultado de agosto combina una señal de recuperación en la comparación mensual con una industria que todavía no logra consolidar una recuperación sostenida. El crecimiento del 1,9% frente a julio constituye una mejora, pero la caída interanual del 3,2% y el acumulado negativo del 2,7% muestran que el nivel de producción manufacturera continúa por debajo del registrado un año atrás.
Fuente: INDEC – Índice de Producción Industrial Manufacturero (IPI), agosto de 2026.